Zastanawiasz się, jak poradzić sobie z kilkoma ratami, które co miesiąc mocno obciążają Twój domowy budżet? Konsolidacja długów często wydaje się idealnym kołem ratunkowym. Widzisz reklamy obiecujące jedną, znacznie niższą ratę i spokój ducha, ale jako osoba odpowiedzialna za swoje finanse, prawdopodobnie zadajesz sobie kluczowe pytanie: czy to się w ogóle opłaca? Z mojego wieloletniego doświadczenia w analizie produktów finansowych wynika, że łączenie kredytów to potężne narzędzie, które w odpowiednich rękach może uzdrowić domowe finanse. Niestety, użyte nieumiejętnie, może wpędzić Cię w jeszcze większe kłopoty. W tym artykule dowiesz się, jak obiektywnie ocenić opłacalność konsolidacji, na co zwrócić uwagę w umowach bankowych i kiedy lepiej poszukać innych rozwiązań.
Czym w praktyce jest konsolidacja długów?
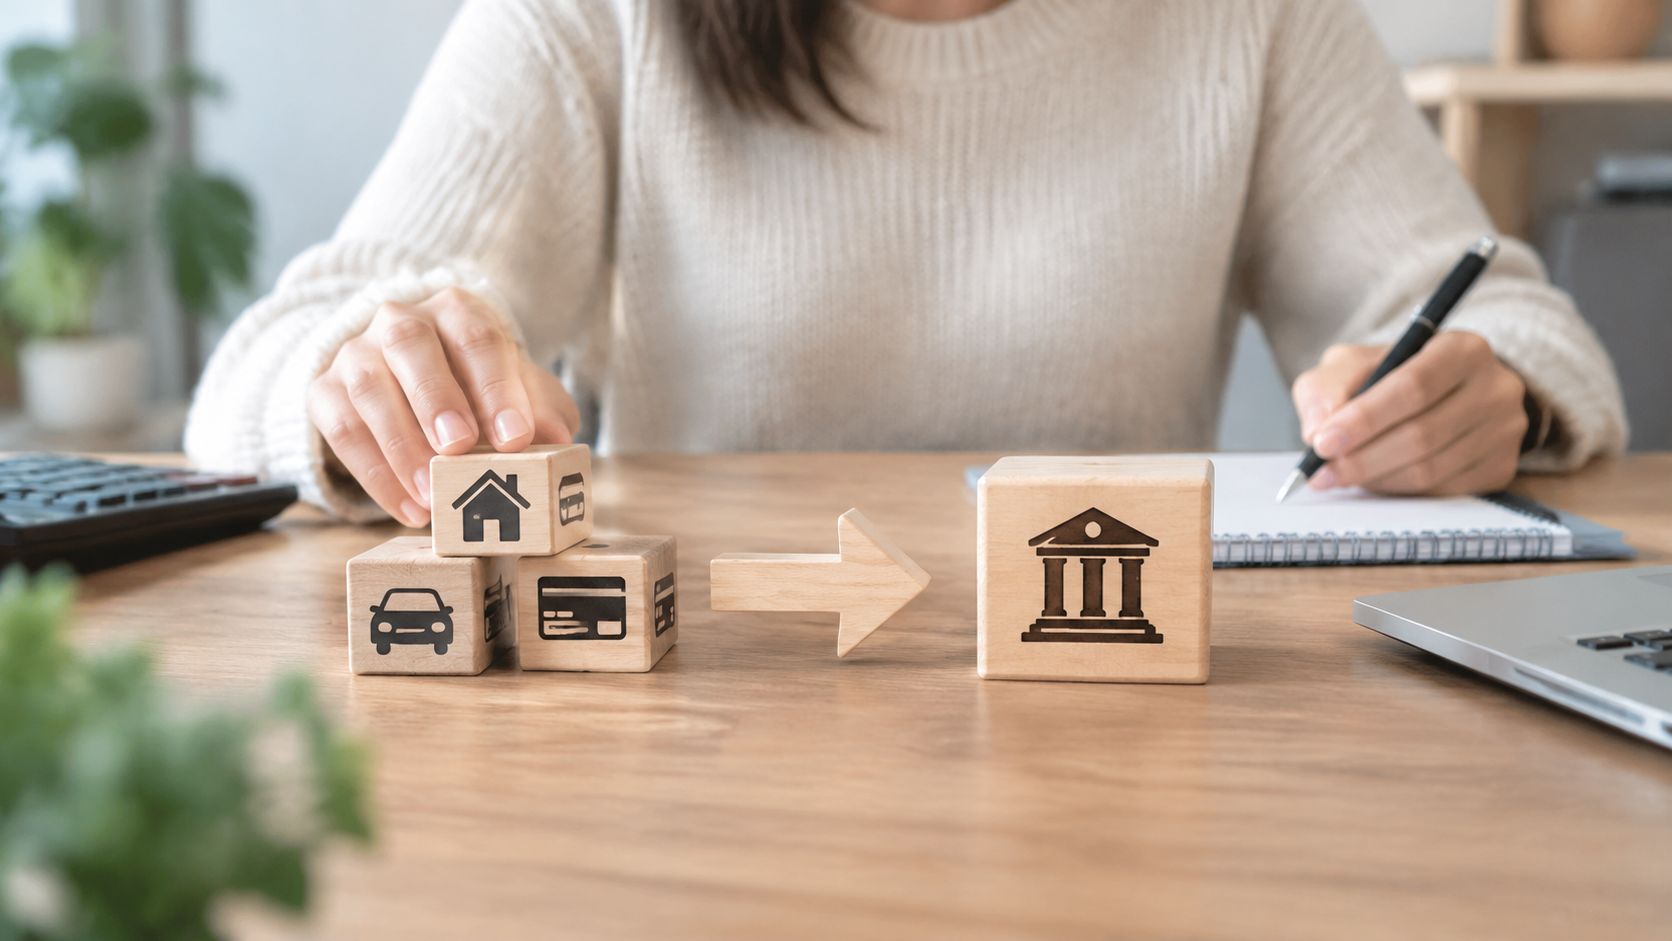
Zanim przejdziemy do wyliczeń, warto dokładnie zrozumieć mechanizm tego rozwiązania. Konsolidacja długów polega na zaciągnięciu jednego, nowego zobowiązania finansowego, z którego środki są automatycznie przeznaczane na spłatę Twoich dotychczasowych długów. Może to obejmować kredyty gotówkowe, samochodowe, limity w kontach osobistych, a nawet zadłużenie na kartach kredytowych. W efekcie zamiast kilku różnych wierzycieli, masz tylko jednego. Zamiast kilku terminów spłaty, pamiętasz tylko o jednym. Brzmi prosto i wygodnie, prawda? Musisz jednak pamiętać, że banki nie są instytucjami charytatywnymi. Nowy kredyt to nowa umowa, nowe warunki i często nowy harmonogram spłat. To, czy wyjdziesz na tym na plus, zależy od wielu zmiennych, takich jak Rzeczywista Roczna Stopa Oprocentowania (RRSO), prowizje za udzielenie finansowania oraz ewentualne koszty ubezpieczenia.
Kiedy łączenie kredytów naprawdę się opłaca?
Opłacalność konsolidacji można rozpatrywać na dwóch płaszczyznach: matematycznej oraz psychologicznej. Z punktu widzenia czystej matematyki finansowej, konsolidacja ma sens tylko wtedy, gdy całkowity koszt nowego kredytu jest niższy niż suma kosztów pozostałych do spłaty starych zobowiązań. Kiedy taka sytuacja ma miejsce? Najczęściej wtedy, gdy stopy procentowe na rynku uległy obniżeniu od momentu, gdy zaciągałeś swoje pierwotne kredyty. Jeśli kilka lat temu wziąłeś drogie pożyczki gotówkowe, a dziś bank oferuje Ci kredyt konsolidacyjny z dużo niższym oprocentowaniem nominalnym i brakiem prowizji, zysk jest oczywisty.
Drugim aspektem jest wydłużenie okresu kredytowania. To właśnie ten mechanizm sprawia, że Twoja nowa rata miesięczna jest znacznie niższa niż suma dotychczasowych. Musisz jednak mieć świadomość, że rozłożenie długu na dłuższy czas niemal zawsze oznacza wyższy całkowity koszt kredytu. Płacisz odsetki przez więcej miesięcy lub lat. Zatem z matematycznego punktu widzenia możesz oddać do banku więcej pieniędzy, ale zyskujesz płynność finansową tu i teraz. Dla wielu osób, które balansują na granicy niewypłacalności, ta miesięczna ulga jest warta dodatkowych kosztów odsetkowych.
Na co musisz uważać przed podpisaniem umowy?
Jako analityk finansowy wielokrotnie spotykałem się z sytuacjami, w których klienci byli przekonani o rzekomej atrakcyjności oferty konsolidacyjnej, nie dostrzegając ukrytych kosztów. Zanim zdecydujesz się na podpisanie dokumentów, powinieneś przeprowadzić chłodną kalkulację. Zwróć szczególną uwagę na następujące elementy:
- Prowizja za udzielenie kredytu: Banki często rekompensują sobie niskie oprocentowanie wysoką prowizją wstępną. Upewnij się, że prowizja nie zjada całego zysku z różnicy w oprocentowaniu.
- Koszty wcześniejszej spłaty starych zobowiązań: Sprawdź w umowach swoich obecnych kredytów, czy banki nie pobiorą opłaty za ich przedterminową spłatę. W przypadku kredytów konsumenckich zaciągniętych po 2011 roku prowizje te są mocno ograniczone prawem, ale warto to zweryfikować.
- Dodatkowe ubezpieczenia: Bardzo często warunkiem uzyskania atrakcyjnej marży jest wykupienie ubezpieczenia na życie lub od utraty pracy. Koszt takiej polisy doliczony do kwoty kredytu może drastycznie podnieść RRSO.
- Zabezpieczenia: Jeśli decydujesz się na konsolidację pod zastaw nieruchomości (tzw. pożyczka hipoteczna), zyskasz najniższe możliwe oprocentowanie, ale ryzykujesz utratą dachu nad głową w razie problemów ze spłatą.
Rola zdolności kredytowej w procesie konsolidacji
Wielu dłużników popełnia fundamentalny błąd: czekają z decyzją o konsolidacji do momentu, w którym zaczynają zalegać ze spłatą rat. To najgorsza możliwa strategia. Kredyt konsolidacyjny to pełnoprawny produkt bankowy, a to oznacza, że instytucja finansowa dokładnie prześwietli Twoją historię w Biurze Informacji Kredytowej (BIK) oraz oceni Twoje możliwości finansowe. Jeśli w Twoim raporcie widnieją już opóźnienia, bank potraktuje Cię jako klienta podwyższonego ryzyka. W najlepszym wypadku otrzymasz ofertę z bardzo wysokim oprocentowaniem, w najgorszym – Twój wniosek zostanie odrzucony.
Dlatego o łączeniu zobowiązań powinieneś pomyśleć wtedy, gdy spłacasz wszystko terminowo, ale czujesz, że budżet staje się niebezpiecznie napięty. Zanim złożysz wniosek, warto sprawdzić, jak zwiększyć swoją zdolność kredytową. Czasami proste kroki, takie jak zamknięcie nieużywanej karty kredytowej czy rezygnacja z limitu w koncie, mogą znacząco poprawić Twój profil w oczach analityka bankowego, co przełoży się na korzystniejsze warunki nowej umowy.
Pułapka psychologiczna: syndrom czystej karty
Z mojego doświadczenia wynika, że jednym z największych zagrożeń związanych z konsolidacją nie są wcale koszty bankowe, ale ludzka psychika. Wyobraź sobie sytuację: połączono Twoje kredyty, rata spadła o połowę, a na koncie co miesiąc zostaje Ci dodatkowy tysiąc złotych. Nagle czujesz ogromną ulgę, tak zwaną czystą kartę. Twoje karty kredytowe znów mają wolne limity. Właśnie w tym momencie wiele osób wpada w pułapkę. Zaczynają znowu korzystać z kart, biorą nowy sprzęt na raty, bo przecież ich na to stać. W ten sposób, po roku lub dwóch, mają do spłacenia ogromny kredyt konsolidacyjny oraz całą masę nowych, drobnych zobowiązań.
Aby konsolidacja miała sens, musi iść w parze z rygorystyczną dyscypliną finansową. Po spłacie starych kart kredytowych i limitów przez bank, powinieneś natychmiast zamknąć te rachunki. Skoncentruj się na budowaniu poduszki finansowej z zaoszczędzonych co miesiąc pieniędzy. Jeśli nie zmienisz swoich nawyków konsumenckich, konsolidacja będzie jedynie odroczeniem poważnych problemów w czasie.
Co zrobić, gdy bank odmawia konsolidacji?
Niestety, nie każdy kwalifikuje się do otrzymania kredytu konsolidacyjnego. Co w sytuacji, gdy Twoje zadłużenie jest już na tyle duże, że banki odmawiają współpracy, a raty znacznie przekraczają Twoje dochody? Przede wszystkim, nie panikuj i nie szukaj ratunku w drogich pożyczkach pozabankowych, które tylko pogłębią problem. W takich sytuacjach niezbędna jest gruntowna restrukturyzacja budżetu i negocjacje z obecnymi wierzycielami. Warto dowiedzieć się, jak wyjść ze spirali kredytowej za pomocą metod takich jak wakacje kredytowe, wydłużenie okresu spłaty u obecnego kredytodawcy czy nawet upadłość konsumencka w skrajnych przypadkach.
Pamiętaj, że bankom zależy na odzyskaniu pożyczonych pieniędzy. Jeśli rzetelnie przedstawisz swoją sytuację finansową w dziale windykacji lub restrukturyzacji, często możliwe jest wypracowanie kompromisu. Możesz poprosić o czasowe zawieszenie spłaty kapitału, co obniży ratę na kilka miesięcy i pozwoli Ci stanąć na nogi. Wymaga to jednak proaktywnego działania i transparentności z Twojej strony.
Złote zasady udanej konsolidacji
Podsumowując praktyczne aspekty łączenia zobowiązań, przygotowałem dla Ciebie zestawienie najważniejszych zasad, którymi powinieneś się kierować:
- Porównuj RRSO, a nie tylko ratę: Rata może być niższa z powodu dłuższego okresu spłaty, ale to Rzeczywista Roczna Stopa Oprocentowania powie Ci, czy nowy kredyt jest faktycznie tańszy od starych.
- Czytaj umowy przed podpisaniem: Zawsze sprawdzaj tabelę opłat i prowizji. Nie bój się zadawać pytań doradcy bankowemu.
- Zmień nawyki finansowe: Konsolidacja to plaster na ranę, a nie lekarstwo na chorobę. Lekarstwem jest mądre zarządzanie budżetem i ograniczenie konsumpcjonizmu.
- Działaj z wyprzedzeniem: Szukaj ofert konsolidacyjnych, zanim zaczniesz mieć problemy z terminową spłatą rat. Czysty BIK to Twój największy atut negocjacyjny.
Podsumowanie
Konsolidacja długów to instrument finansowy, który potrafi przynieść ogromną ulgę i zoptymalizować domowy budżet, pod warunkiem że jest stosowany z rozwagą i pełną świadomością kosztów. Opłaca się ona najbardziej wtedy, gdy pozwala na realne obniżenie oprocentowania Twoich zobowiązań, a nie tylko sztuczne zmniejszenie raty poprzez drastyczne wydłużenie czasu spłaty. Pamiętaj, że kluczem do sukcesu jest dokładna analiza ofert różnych banków, unikanie niepotrzebnych kosztów dodatkowych oraz, co najważniejsze, utrzymanie żelaznej dyscypliny finansowej po podpisaniu umowy. Tylko wtedy łączenie kredytów będzie krokiem ku wolności finansowej, a nie początkiem kolejnych kłopotów.